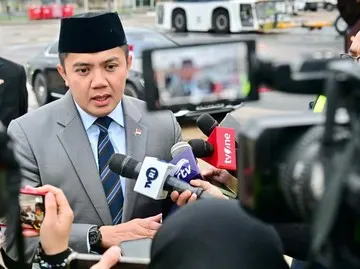
Otoritas Jasa Keuangan (OJK) secara tegas membantah isu yang menyebutkan bahwa lembaga tersebut mengalami defisit anggaran dalam laporan keuangan tahun 2025. Penjelasan resmi ini disampaikan langsung oleh Wakil Ketua Dewan Komisioner OJK, Hernawan Bekti Sasongko, dalam sebuah konferensi pers hasil Rapat Dewan Komisioner Bulanan (RDKB) OJK yang diselenggarakan di Jakarta pada hari Selasa. Melalui penjelasan tersebut, Hernawan memberikan klarifikasi penting untuk meluruskan kesalahpahaman publik terkait kondisi keuangan OJK yang sebenarnya. Beliau menekankan bahwa angka-angka yang tertera dalam laporan keuangan tersebut bukanlah cerminan dari adanya kekurangan kas secara riil atau bentuk inefisiensi kinerja di dalam internal lembaga.
Sebaliknya, angka-angka yang muncul dalam laporan keuangan tersebut murni merupakan dampak dari penyajian akuntansi selama masa transisi regulasi baru yang sedang berjalan. Penyesuaian ini terjadi seiring dengan diberlakukannya secara resmi Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Proses transisi menuju implementasi penuh UU P2SK ini membawa perubahan yang cukup signifikan terhadap mekanisme pemanfaatan penerimaan pungutan yang dikelola oleh OJK. Berdasarkan aturan baru tersebut, penerimaan pungutan kini harus langsung digunakan pada tahun yang sama saat dana tersebut diterima, berbeda dengan mekanisme sebelumnya di mana penerimaan pungutan digunakan untuk membiayai anggaran pada tahun berikutnya.
BPJPH Dorong Sertifikasi Halal Gratis UMK Jelang Wajib Halal Oktober 2026
Perubahan mekanisme pemanfaatan pungutan ini secara langsung memengaruhi penyusunan Rencana Kerja dan Anggaran (RKA) OJK untuk tahun 2025. Untuk mendanai RKA OJK 2025, sumber pendanaan yang digunakan berasal dari dua pos penerimaan yang berbeda, yaitu penerimaan yang diperoleh pada tahun 2024 dan penerimaan pada tahun 2025. Dalam menyajikan laporan keuangan tahun 2025 tersebut, OJK menerapkan prinsip pengakuan transaksi dan peristiwa berdasarkan basis akrual serta standar akuntansi yang berlaku umum. Konsekuensinya, dalam laporan penghasilan komprehensif tahun 2025, hanya penerimaan dari tahun 2025 saja yang diakui dan dicatat sebagai pendapatan untuk periode berjalan.
Di sisi lain, penerimaan yang bersumber dari tahun 2024 tidak dapat dicatat kembali sebagai pendapatan pada tahun 2025. Hal ini disebabkan karena dana tersebut telah dibukukan secara resmi sebagai pendapatan dalam laporan keuangan tahun 2024 sesuai dengan standar akuntansi yang berlaku umum. Akibat dari proses transisi pencatatan akuntansi ini, laporan penghasilan komprehensif OJK untuk tahun 2025 seolah-olah menunjukkan adanya defisit sebelum pajak sebesar Rp335,21 miliar. Selain itu, laporan keuangan tersebut juga memperlihatkan adanya defisit setelah pajak yang nilainya mencapai Rp1,8 triliun. Angka defisit ini muncul murni karena aturan teknis penyajian akuntansi dan bukan karena kondisi kekurangan dana kas yang sesungguhnya.
Pemerintah Jamin Ekonomi Tetap Terkendali Pascakenaikan PPN 12 Persen
Untuk mendukung pelaksanaan seluruh program kerja dan tugas fungsinya, Komisi XI DPR RI telah menyetujui anggaran OJK untuk tahun 2025 sebesar Rp11,557 triliun. Meskipun dihadapkan pada tantangan administratif selama masa transisi regulasi ini, OJK tetap berkomitmen untuk menjaga kesehatan keuangannya secara optimal. Lembaga ini berhasil melakukan berbagai langkah efisiensi sehingga tetap mampu mencatatkan surplus anggaran sesuai dengan ketentuan yang diatur dalam UU P2SK. Surplus anggaran yang diperoleh berkat efisiensi ini nantinya dapat dibawa ke tahun anggaran berikutnya atau di-carry over untuk digunakan kembali sebagai salah satu sumber pendanaan OJK pada tahun 2026 mendatang.