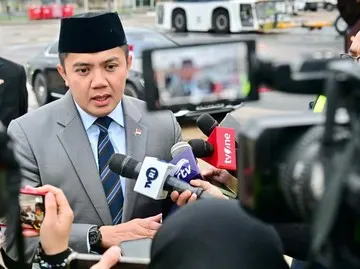
Otoritas Jasa Keuangan (OJK) melaporkan bahwa akumulasi utang pinjaman online (pinjol) masyarakat di Indonesia terus menunjukkan pertumbuhan yang signifikan. Pada Juni lalu, OJK mengungkapkan bahwa outstanding pinjaman daring telah berhasil menembus angka Rp100 triliun. Tingginya angka outstanding ini mencerminkan besarnya pemanfaatan layanan pendanaan berbasis teknologi oleh masyarakat saat ini.
Berdasarkan data resmi, outstanding pembiayaan pinjol pada April 2026 tumbuh sebesar 26,11 persen secara tahunan atau year-on-year (yoy). Pertumbuhan ini sedikit melambat dibandingkan dengan bulan sebelumnya, di mana pada Maret 2026 pertumbuhan outstanding tercatat sebesar 26,25 persen secara yoy. Secara nominal, nilai outstanding pembiayaan pinjol pada bulan April 2026 tersebut mencapai Rp1.012,07 triliun.
Seiring dengan peningkatan penyaluran dana tersebut, tingkat risiko kredit macet secara agregat yang diukur melalui Tingkat Wanprestasi 90 hari (TWP90) juga mengalami pergeseran. Pada April 2026, tingkat risiko kredit macet berada di posisi 4,62 persen. Posisi ini mengalami kenaikan tipis jika dibandingkan dengan kondisi pada Maret 2026 yang berada di angka 4,52 persen. Meskipun demikian, OJK menyatakan bahwa tingkat risiko kredit macet tersebut masih berada dalam kondisi yang terjaga.
Aliran Modal Asing Kembali Masuk ke SBN dan Saham Indonesia
Di sisi lain, maraknya aktivitas keuangan ilegal tetap menjadi perhatian serius bagi regulator. Hingga Maret 2026, OJK telah menemukan dan menghentikan operasional dari 951 entitas pinjol ilegal. Selain itu, pihak otoritas juga menghentikan 2 penawaran investasi ilegal yang beroperasi di sejumlah situs web dan aplikasi digital.
Dalam perkembangannya, Satuan Tugas Pemberantasan Aktivitas Keuangan Ilegal mengidentifikasi berbagai modus penipuan yang digunakan oleh pelaku kejahatan keuangan untuk menjerat masyarakat. Salah satu modus yang paling sering ditemukan adalah jasa periklanan dengan sistem deposit. Modus ini menawarkan penghasilan dari aktivitas sederhana, tetapi kemudian mensyaratkan adanya setoran dana dari korban dengan janji keuntungan yang berlipat ganda.
Modus lain yang juga diwaspadai adalah duplikasi atau peniruan (impersonation) terhadap entitas berizin. Pelaku sengaja meniru nama, logo, atau identitas dari pelaku usaha jasa keuangan yang legal untuk meyakinkan masyarakat. Selain itu, ada pula modus penawaran pendanaan untuk proyek atau usaha tertentu dengan janji imbal hasil tetap, namun tidak disertai penjelasan model bisnis, perjanjian, dan pengawasan yang memadai.
PPATK dan Polri Bongkar Sindikat Siber Transnasional, Kerugian Capai US$350 Ribu
Skema permainan uang (money game) juga masih marak digunakan oleh entitas ilegal. Skema ini mengandalkan perekrutan anggota baru sebagai sumber utama untuk membayar keuntungan anggota sebelumnya, bukan dari hasil kegiatan usaha yang nyata dan berkelanjutan. Terakhir, terdapat modus perdagangan aset kripto ilegal yang menawarkan investasi oleh pihak-pihak yang tidak terdaftar atau tidak memiliki izin resmi dari otoritas berwenang.
Menurut Sekretariat Satuan Tugas Pemberantasan Aktivitas Keuangan Ilegal, Hudiyanto, modus-modus penipuan keuangan tersebut umumnya disebarluaskan melalui media sosial, pesan pribadi, grup percakapan, serta kanal digital lainnya. Masyarakat pun diimbau untuk selalu waspada dan melakukan verifikasi mendalam sebelum menggunakan layanan keuangan digital agar terhindar dari jeratan investasi dan pinjaman ilegal.